
[相談]
 私は、パンの製造小売店を経営しています(消費税課税事業者です)。
昨今の報道で、令和9年4月から飲食料品の譲渡にかかる消費税率が8%から1%に引下げられると聞きました。
当店の商品には、税込販売価格を表示した値札を貼っていますが、令和9年4月1日からすべての商品の値札を消費税率1%に対応したものに貼り替えるのは極めて困難です。
このような場合、どのように対応すればよいのかを教えてください。
[回答]
ご相談の場合、一定の誤認防止措置を講じたうえで、飲食料品の消費税率が8%から1%に引下げられる令和9年4月1日から令和9年5月31日までの間に1%税率に対応した値札への貼り替えを行うか、あるいは、税率引下げ前の令和9年2月1日から令和9年3月31日までの間に、1%の税率に対応した値札への貼り替えを行えばよいこととされています。詳細は下記解説をご参照ください。
[解説]
政府は、租税及び社会保険料による負担の軽減を目的とし、令和8年9月15日に飲食料品消費税率の臨時的な引下げ等に関する大綱を閣議決定しました。
具体的には、令和9年4月1日から令和11年3月31日までの2年間に事業者が国内において行う飲食料品(※1)の譲渡等について、消費税(及び地方消費税)の税率を1%(特例税率)とする特例を創設する、という内容となっています(※2)。
※1 現行の8%軽減税率の適用対象となっている飲食料品をいいます。
※2 消費税率の引下げに関する法案は、国会で審議される予定です。
消費税法では、事業者(消費税免税事業者を除きます)は、不特定かつ多数の人に商品の販売等を行う場合において、あらかじめ価格を表示するときは、原則として、消費税額(及び地方消費税額の合計額)を含めた価格を表示しなければならないと定められています(総額表示義務)。
政府は、上記1.の消費税率の引下げを受けて、例えば税抜価格(いわゆる本体価格)のみを表示する方法や、税抜価格に続けて「+税」とのみ表示する方法など、税込価格を表示しない方法は、上記2.の総額表示義務に違反することから、引き続き認められないとしています。
一方で、今回のご相談の場合のように、夜間の値札の貼替作業に対応できないことや、カタログや商品パッケージ自体に価格が印字されていること等の理由から、税率変更時に適切な税率での総額表示が間に合わない状況が発生する可能性が指摘されています。
こうした状況を踏まえ、国税庁は、事業者が令和9年4月1日から令和9年5月31日までの間及び令和11年2月1日から令和11年3月31日までの間に行う飲食料品の販売に係る商品の価格表示について、総額表示義務に直ちに対応することが困難な事情がある場合には、誤認防止措置(※3)を講じている場合に限り、税率8%による税込価格を表示することができるとしています(下図②・③)。
また、事業者が令和9年2月1日から令和9年3月31日までの間及び令和11年4月1日から令和11年5月31日までの間に行う飲食料品の販売に係る商品の価格表示について、総額表示義務に直ちに対応することが困難な事情がある場合には、誤認防止措置を講じている場合に限り、税率1%による税込価格を表示することもできるとされています(下図①・④)。
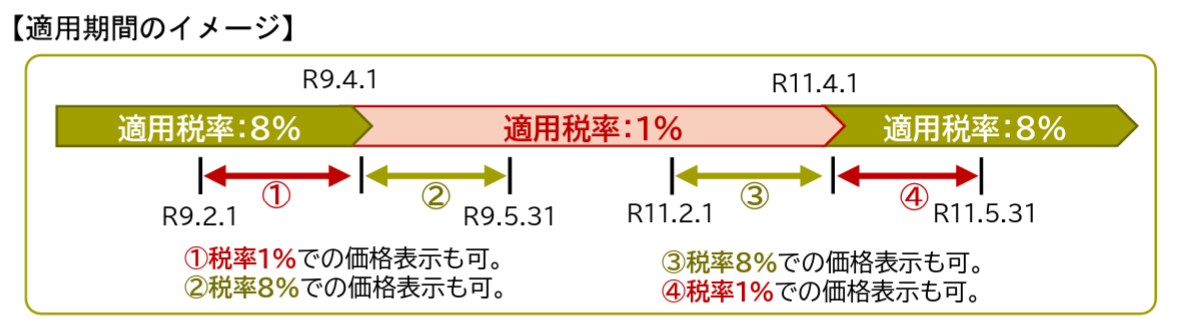
したがって、今回のご相談の場合、誤認防止措置を講じたうえで、飲食料品の消費税率が8%から1%に引下げられる令和9年4月1日から令和9年5月31日までの間に1%税率に対応した値札への貼り替えを行う(上図②)か、あるいは、税率引下げ前の令和9年2月1日から令和9年3月31日までの間に、1%の税率に対応した値札への貼り替えを行えばよい(上図①)こととなります。
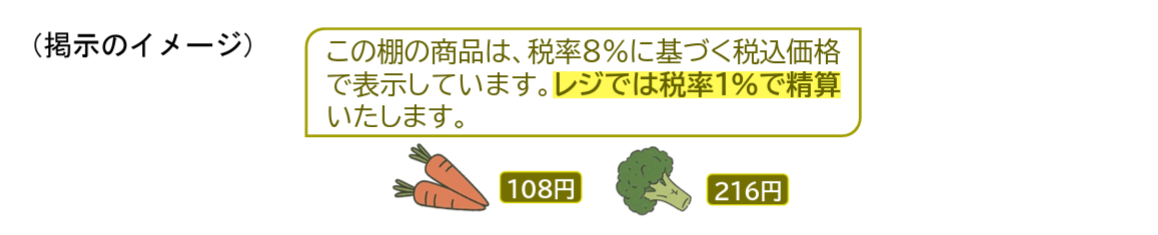
※3 誤認防止措置の具体例として、国税庁は、「この棚の商品は、税率8%に基づく税込価格で表示しています。レジでは税率1%に基づき精算いたします。」といった表示を明瞭に行う方法などがあるとしています。
[参考]
消法63、「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(令和8年9月15日閣議決定)など
本情報の転載および著作権法に定められた条件以外の複製等を禁じます。
- 令和9年4月1日からの飲食料品消費税率の引下げ(予定)の概要2026/10/06
- 法人税の中間申告とは2026/09/29
- 被災地支援を行う認定NPO法人に個人で寄附をした場合の取り扱い2~個人住民税2026/09/22
- 「別荘等所有税」とは2026/09/15
- 中小企業向け賃上げ促進税制における「国内雇用者」と「特殊関係者」とは2026/09/08
- 被災地支援を行う認定NPO法人に個人で寄附をした場合の取り扱い2026/09/01
- 令和8年熊本地震の義援金を会社から送った場合の取り扱い2026/08/25
- インボイス制度~7・5・3割控除の年間適用上限額とは2026/08/18
- 令和8年10月1日から変わるインボイス制度~7・5・3割控除とは2026/08/11
- 所得税の給与所得控除額の改正と個人住民税への影響2026/08/04
- 令和8年分所得税からの給与所得控除額の改正内容2026/07/28
- 防衛特別法人税の申告開始時期はいつ?2026/07/21
- 令和8年度税制改正~個人住民税における基礎控除額の改正の有無2026/07/14
- 令和8年分からの所得税の基礎控除額の改正内容2~2年間限定の引き上げ部分とは2026/07/07
- 令和8年分からの所得税の基礎控除額の改正内容2026/06/30
- 通勤手当の非課税限度額の改正~駐車場等の利用がある場合の非課税限度額の計算方法2026/06/23
- 後期高齢者医療保険料を普通徴収で納付 社会保険料控除の適用対象者は?2026/06/16
- 片道通勤距離2km未満の人が駐車場等の料金を負担した場合の非課税限度額の取扱い2026/06/09
- 通勤手当の非課税限度額の改正~従業員が選んだ会社付近の駐車場は対象になるか2026/06/02
- 令和8年度税制改正~特定暗号資産に係る譲渡損失の繰越控除2026/05/26
- 通勤手当の非課税限度額の改正~従業員の自宅付近の駐車場は対象になるか2026/05/19
- 令和8年度税制改正~通勤手当の非課税限度額の改正内容2026/05/12
- 令和8年度税制改正~暗号資産取引の課税方式の変更2026/05/05
- 新築住宅とその住宅用地に対する固定資産税の減額措置と留意点2026/04/28
- 年内に青色事業専従者給与の支払を受けた親族を控除対象扶養親族にできるのか2026/04/21
- 店舗の立ち退きのために受け取った補償金と消費税2026/04/14